
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
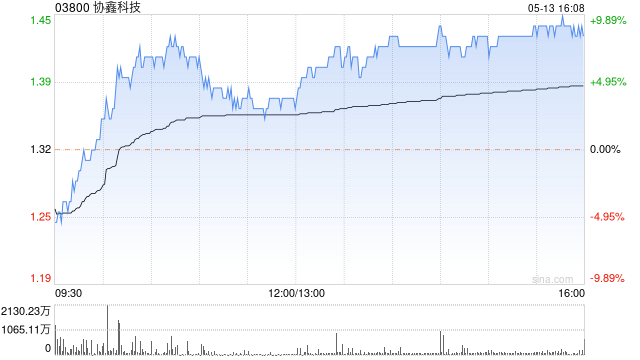
国泰海通发布研报称,保管协鑫科技(03800)“增握”评级,估计公司25-27年BPS分辩为1.17/1.22/1.28元/股。参考可比公司,给以公司2026年1.2xPB,主见价为1.59元(按1港元=0.92东谈主民币汇率换算)。公司发布公告,25Q3,估计公司光伏材料业务利润约为东谈主民币9.6亿元(其中包括出售一家联营公司之税后出售收益约为6.4亿元);未经审核经调遣EBITDA约为东谈主民币14.1亿元。
诠释中称,多晶硅价钱回暖,反内卷初见见效。25Q3,公司颗粒硅平均售价(含税)为42.12元/kg,环比晋升9.2元/kg。凭据Infolink
Consulting公众号,10月15日颗粒硅均价达到50元/kg(假定税率13%,不含税价钱为44.25元/kg),较25Q3公司的均价仍有上行空间。瞻望25Q4和26年,咱们估计价钱有望保握稳中有升的态势,带动公司多晶硅业务的盈利环比握续晋升。
该行提到,25Q3,颗粒硅的平均分娩现款资本24.16元/kg(含研发),环比着落1.15元/kg。颗粒硅产能在能耗上的上风跨越,十足适应国度尺度委2025年9月16日发布的《硅多晶和锗单元家具动力消费名额》强制性国度尺度征求见解稿的能耗新尺度。10月10日,公司发布谈判认购事项的公告,野心用所得的部分款项进行归拢及收购,以收购中国大陆境内的主见公司或钞票以增增多晶硅产能。咱们以为,行业整合有意于供需好意思满均衡,进一步促进价钱的企稳回升。
 海量资讯、精确解读,尽在新浪财经APP
拖累裁剪:史丽君 星空体育(中国)官方网站


